Aller au contenu
Sauver mon entreprise.fr
Urgence

Audit 360 : vos défaillances en 200 questions

Deux cents questions sur votre entreprise, croisées avec vos trois dernières liasses fiscales. Le site répond à celui qui sait déjà qu'il va mal ; cet audit s'adresse à celui qui ne le sait pas encore, mais dont l'entreprise donne des signes.

Réservé aux comptes invités de la phase pilote : connectez-vous pour commencer

Lancer l'audit 360 →

Le bouton vous conduit d'abord à la connexion, puis directement au questionnaire.

En préparation. Les questions sont en cours d'écriture et l'offre de service en cours de définition. Cette page dit dès maintenant ce que l'audit examine, ce qu'il rend, et pourquoi il n'est pas gratuit.

D'où vient ce chiffre de 200

Il ne sort pas d'un chapeau. En 2011, le projet de fonds régional de restructuration (le FSEE) reposait sur quatre outils, dont le deuxième était un audit flash de 200 points de contrôle, aboutissant à un score de potentiel de survie, suivi d'audits approfondis économiques, financiers, sociaux et environnementaux.

Le fonds n'a jamais vu le jour. La grille, elle, reste valable : ce qui permettait en 2011 de dire si une entreprise valait la peine d'être restructurée permet aujourd'hui de dire à un dirigeant ce qu'il doit réparer avant que la question ne se pose.

Lire le rapport FSEE de 2011

Ce que l'audit suit, étage par étage

Une défaillance ne commence pas par un impayé. Elle commence dans le management et dans l'environnement, traverse les ressources, se traduit en politiques. Les symptômes que tout le monde regarde arrivent en bout de chaîne. C'est pour cela qu'un audit qui ne regarderait que les chiffres arriverait toujours trop tard : il lirait la dernière ligne de l'histoire.

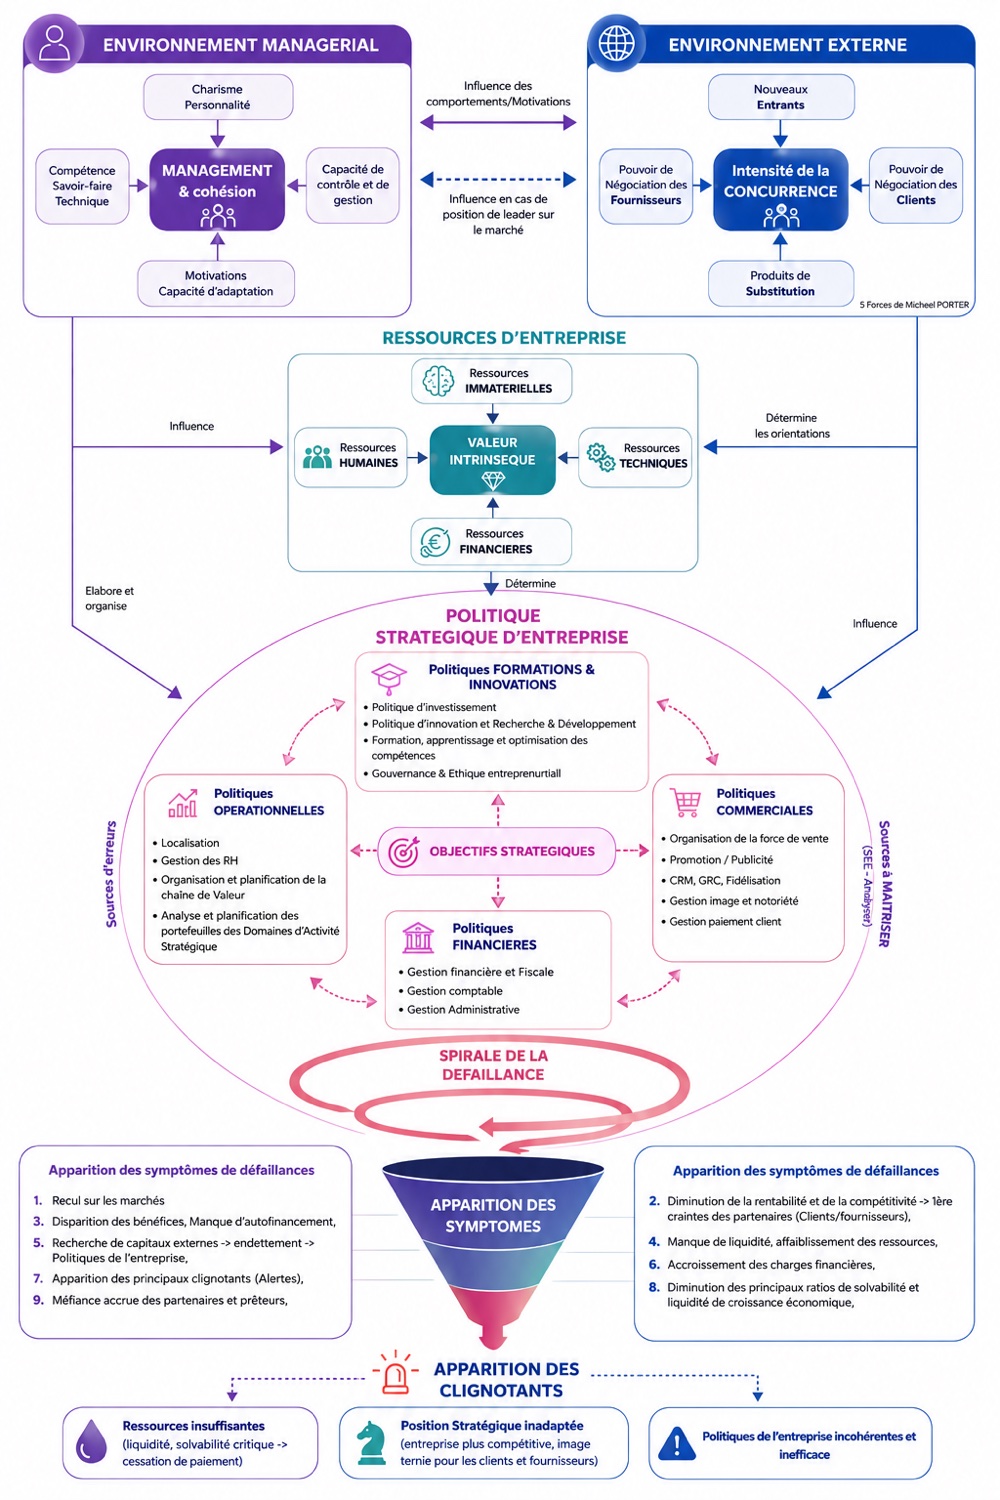
Schéma de la spirale de la défaillance : l'environnement managérial et l'environnement externe déterminent les ressources de l'entreprise, qui déterminent la politique stratégique. Quand les quatre politiques cessent de servir les objectifs, la spirale s'enclenche, les symptômes apparaissent, puis les clignotants. Schéma de la spirale de la défaillance : l'environnement managérial et l'environnement externe déterminent les ressources de l'entreprise, qui déterminent la politique stratégique. Quand les quatre politiques cessent de servir les objectifs, la spirale s'enclenche, les symptômes apparaissent, puis les clignotants.
Cliquez sur le schéma pour l'agrandir. A. Baumberger, FSEE Aquitaine.
Description détaillée du schéma

Le schéma se lit de haut en bas, en cinq étages.

En haut, deux environnements en vis-à-vis. À gauche l'environnement managérial, où le management et la cohésion dépendent du charisme et de la personnalité, de la compétence et du savoir-faire technique, de la capacité de contrôle et de gestion, des motivations et de la capacité d'adaptation. À droite l'environnement externe, où l'intensité de la concurrence dépend des nouveaux entrants, du pouvoir de négociation des fournisseurs et des clients et des produits de substitution, selon les cinq forces de Michael Porter. Le managérial influence l'externe par les comportements et les motivations ; l'externe influence le managérial en cas de position de leader sur le marché.

Au deuxième étage, les ressources de l'entreprise autour de sa valeur intrinsèque : ressources immatérielles, humaines, techniques et financières. Le managérial les influence, l'externe en détermine les orientations.

Au troisième, la politique stratégique, où quatre politiques tournent autour des objectifs stratégiques : formation et innovation, opérationnelles, commerciales, financières. À gauche, les sources d'erreurs des quatre politiques, ce que l'entreprise élabore et organise elle-même. À droite, les sources à maîtriser, ce qui s'analyse et se surveille sans se décréter. C'est de leur décalage que naît la spirale de la défaillance.

Au quatrième, les symptômes, dans l'ordre où ils apparaissent : recul sur les marchés, diminution de la rentabilité et de la compétitivité avec les premières craintes des partenaires, disparition des bénéfices et manque d'autofinancement, manque de liquidité, recherche de capitaux externes et endettement, accroissement des charges financières, apparition des principaux clignotants, diminution des ratios de solvabilité et de liquidité, méfiance accrue des partenaires et des prêteurs.

En bas, les trois clignotants : des ressources insuffisantes, avec une liquidité et une solvabilité critiques jusqu'à la cessation des paiements ; une position stratégique inadaptée, avec une entreprise moins compétitive et une image ternie ; des politiques d'entreprise incohérentes et inefficaces.

Ce que ce schéma dit : une défaillance ne commence pas par un impayé. Elle commence dans le management et dans l'environnement, traverse les ressources, se traduit en politiques. Les symptômes que tout le monde regarde arrivent en bout de chaîne : quand le clignotant s'allume, la cause a plusieurs années.

Voir ce que cela donne

Deux dossiers suivis de bout en bout, de part et d'autre de la ligne : le rapport complet d'une entreprise où il reste du temps, et ce que le site affiche quand il n'y en a plus.

Entreprises fictives : ce sont les dossiers qui servent à éprouver l'outil. Un rapport réel appartient au dirigeant qui l'a demandé et n'est jamais publié.

Deux sources, croisées

Les 200 questions

Ce que les comptes ne disent jamais : la dépendance à un client unique, les délais réellement accordés, l'état de la relation bancaire, les contrats reconduits sans être relus, la façon dont l'entreprise décide et de qui elle dépend.

Vos trois dernières liasses

Ce que le dirigeant ne voit plus à force de le regarder : l'évolution du besoin en fonds de roulement, la déformation de la marge, l'allongement des postes clients et fournisseurs, la structure de l'endettement, année après année.

Séparément, ces deux sources rassurent. Croisées, elles parlent. Un chiffre d'affaires stable avec un poste client qui s'allonge de quinze jours par an ne raconte pas la même histoire selon que le dirigeant ait un ou trente clients, ait renégocié ses lignes ou non, ait un successeur ou personne.

Comment cela se passe

  1. 01 Vous répondez, à votre rythme. Deux cents questions existent, mais personne ne les voit toutes : sans salariés, les questions sociales ne sont jamais posées. On s'arrête, on va chercher un chiffre, on revient.
  2. 02 Vous déposez vos liasses fiscales, deux ou trois exercices. Elles sont lues pour l'audit, et pour rien d'autre.
  3. 03 L'analyse croise les deux et sort les carences, classées par ce qu'elles coûtent et par le temps qu'il reste pour les traiter.
  4. 04 Un regard humain passe derrière. C'est ce qui distingue cet audit d'un questionnaire automatique, et c'est ce qui a un coût.

Ce qu'il rend

Pas une note sur cent : un score ne dit pas quoi faire lundi matin. Une liste de vos carences, dans l'ordre de l'urgence, chacune avec ce qu'elle risque de provoquer, sous quel délai, et l'outil qui la traite déjà sur ce site.

Par exemple

« Vos clients règlent à 75 jours en moyenne, au-delà du plafond légal, et ce délai s'est allongé de 12 jours en deux exercices. » Suivi du lien vers le calculateur des pénalités dues.

« Votre découvert est utilisé à plus de 90 % depuis six mois, et votre trésorerie nette est négative sur les trois derniers bilans. » Suivi du rappel que sa dénonciation ouvre un préavis d'au moins soixante jours, et du lien vers la Médiation du crédit.

Quatre dossiers, du plus calme au plus urgent

Vous n'avez aucune raison de répondre à deux cents questions sans savoir ce qui sort à la fin. Voici quatre dossiers fictifs, dans l'ordre de gravité. Les deux premiers montrent ce que l'analyse relève ; le troisième, le rapport tel qu'il est remis ; le dernier, ce que fait le site quand il est trop tard.

Aucune dette, et une vraie fragilité

Cabinet Roussel & Associés

Conseil en organisation, 5 salariés, 620 000 €, en croissance. Aucun emprunt, aucune caution, pas la moindre dette échue. Mais un client unique pesait 62 % du chiffre, et il vient de ne pas renouveler sa mission.

183 réponses, 47 constats levés, 18 retenus. C'est le dossier qui surprend : une entreprise saine, et quarante-sept constats. Les deux premiers disent tout. Rien n'annonce la date où la trésorerie ne passera plus, et vous ne connaissez pas votre date butoir. Une entreprise sans dette qui ignore quand son argent s'arrête n'a pas un problème comptable : elle a un angle mort.

Lire le rapport en entier

Tendue, mais couverte

Atelier Lumière

Communication et événementiel, 11 salariés, 1,4 M€, stable. Deux clients pèsent 55 % du chiffre, une facture de 78 000 € est contestée, et le découvert finance l'exploitation : mais il couvre encore tout le passif exigible.

191 réponses, 17 constats levés, 13 retenus. Dix-sept constats pour cent quatre-vingt-onze réponses : l'audit ne charge pas un dossier qui tient. Il nomme ce qui compte, et il s'arrête là. Le vrai point de bascule est ailleurs : le dirigeant est caution personnelle d'un prêt de 200 000 €.

Lire le rapport en entier

Il reste du temps

Mécanique Vasseur

Usinage de précision, 38 salariés, 6,2 M€. Son premier client a réduit ses commandes de 40 % en un an, et 310 000 € d'URSSAF sont en retard. La cessation des paiements n'est pas caractérisée : tout reste ouvert.

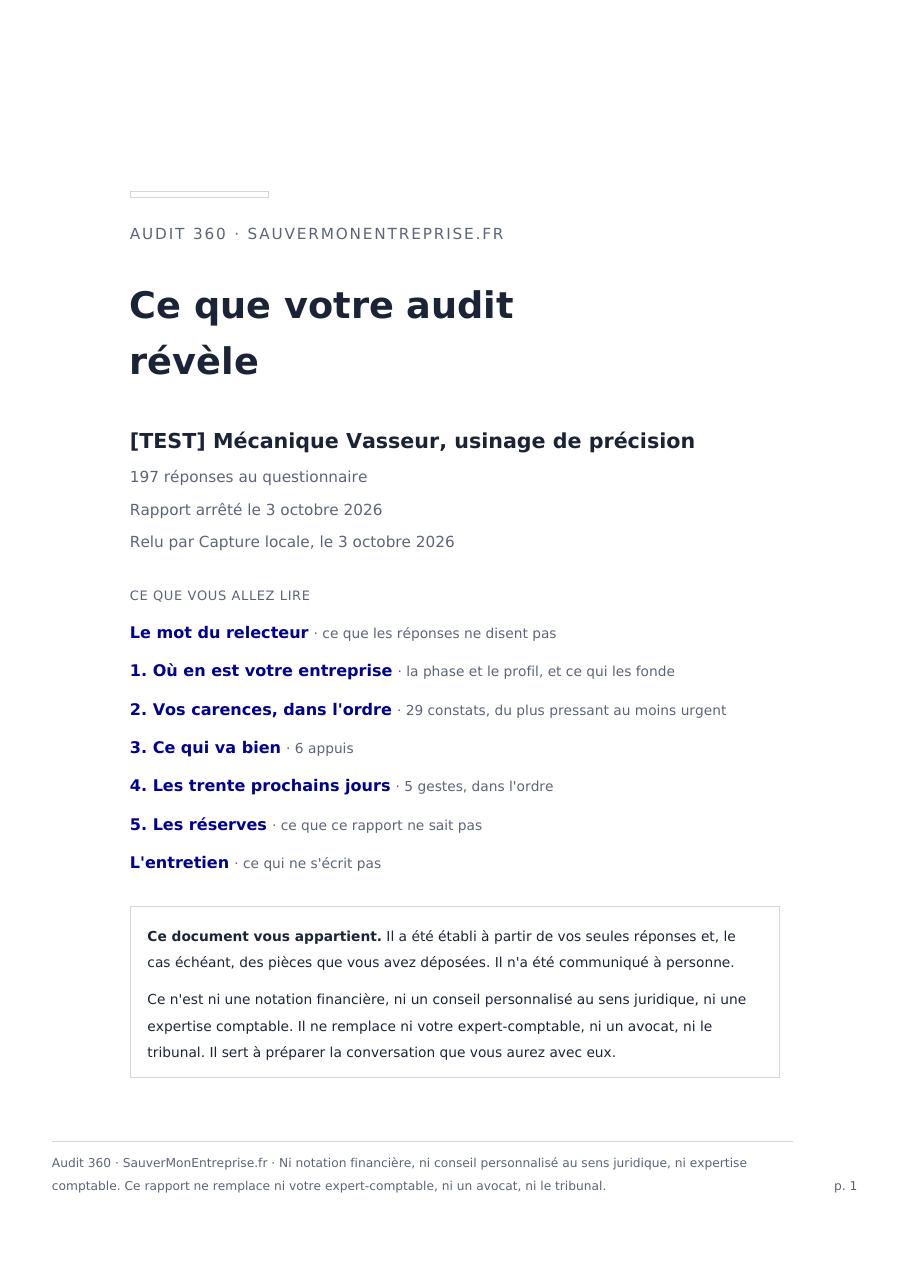
Page de garde du rapport d'audit : titre, identification de l'entreprise, sommaire et avertissement.

L'analyse a levé 60 constats. La relecture en a écarté 31, non parce qu'ils sont faux, mais parce qu'ils ne se traitent pas dans le trimestre. Il en reste 29, plus six atouts et cinq gestes à poser, et les 31 écartés sont listés en fin de rapport avec leurs codes.

Lire le rapport en entier

Il n'y en a plus

Bâtiment Serrano

Second œuvre, 19 salariés, 2,8 M€. Le carnet est plein, mais l'argent ne rentre pas : URSSAF arrêtée depuis six mois, salaires de septembre payés avec douze jours de retard, privilège inscrit.

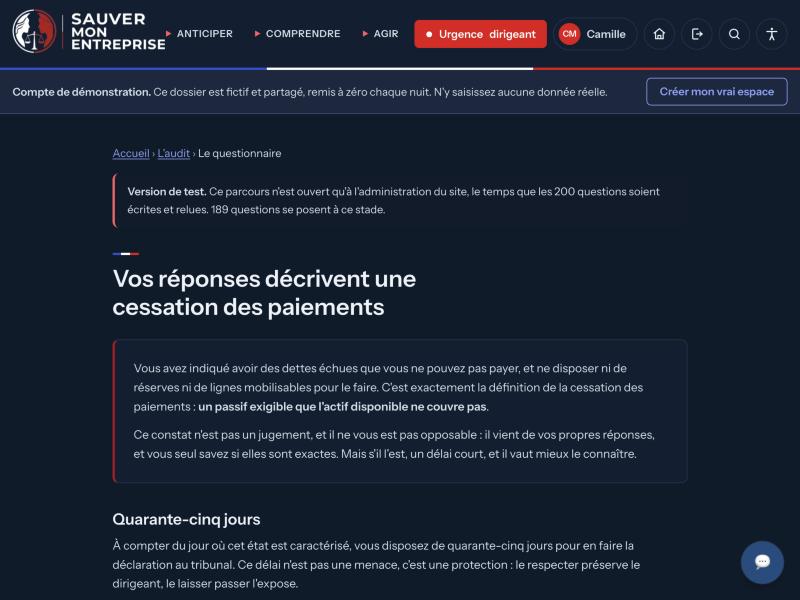
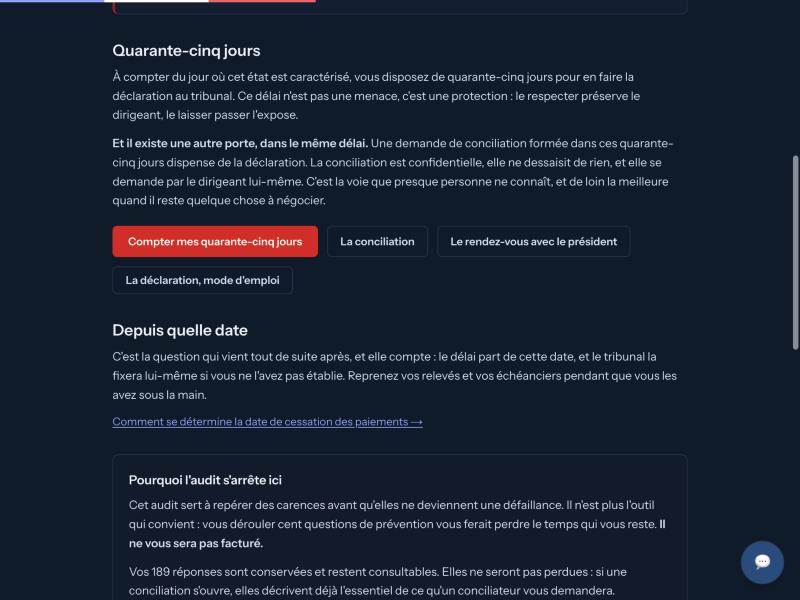
Écran du site : « Vos réponses décrivent une cessation des paiements ». Écran du site : les quarante-cinq jours, et la conciliation comme seconde porte.

L'audit s'arrête. Il ne déroule pas cent questions de prévention à qui n'a plus le temps de les lire, et il n'est pas facturé. Les réponses déjà données sont conservées : si une conciliation s'ouvre, elles décrivent l'essentiel de ce qu'un conciliateur demandera.

Voir ce qui s'affiche à la place

Les quatre entreprises sont fictives. Elles servent à éprouver l'outil avant qu'il ne serve à quelqu'un, et leurs dossiers sont ceux que nous rejouons à chaque évolution des questions. Les deux premiers sont montrés au stade de l'analyse : leur rapport n'a pas été relu, et un rapport non relu ne se remet pas. Aucun rapport réel ne figure ici et aucun n'y figurera : un rapport appartient au dirigeant qui l'a demandé.

Pourquoi il n'est pas gratuit

Tout le reste de ce site est gratuit et le restera : les 811 définitions, les fiches, les guides, les simulateurs, les textes du Livre VI. Cela ne coûte rien à servir une fois écrit.

L'audit, non. Il suppose de lire vos liasses, de faire tourner une analyse sur vos données, puis de faire relire le résultat par quelqu'un qui connaît la matière. Un audit qui se contenterait de rendre automatiquement un score serait gratuit, et sans valeur.

TPE et petites entreprises

390 € HT

Moins de 20 salariés et moins de 3 000 000 € de chiffre d'affaires : les 200 questions, vos trois liasses, le rapport relu et remis.

Au-delà de ces seuils

690 € HT

Le même parcours, sur un dossier plus dense à analyser et à relire : la frontière est celle que la loi retient pour imposer un administrateur (R. 621-11).

Gratuit pour la phase pilote : les cinq premiers dirigeants invités ne paient rien, leur retour vaut mieux qu'une facture. Situations hors format (groupes, multi-entités) : sur devis. Le paiement en ligne ouvrira avec le service ; aucun engagement n'est demandé aujourd'hui.

Un mot de déontologie

L'auteur de cet audit a siégé au tribunal de commerce de Bordeaux de 2018 à 2026 et n'y siège plus : les entreprises girondines sont donc les bienvenues. S'il devait y siéger de nouveau, il se déporterait sur tout dossier du ressort, et cette page le dirait avant lui.

Ce qu'il n'est pas

Ni une notation financière, ni un conseil personnalisé au sens juridique, ni une expertise comptable. Il ne remplace ni votre expert-comptable, ni un avocat, ni le tribunal. Il vous dit où regarder, dans quel ordre, et avec qui.

Information générale : ce site ne délivre aucun conseil juridique personnalisé. Avant toute décision, consultez un avocat. Lire l'avertissement Trouver un avocat